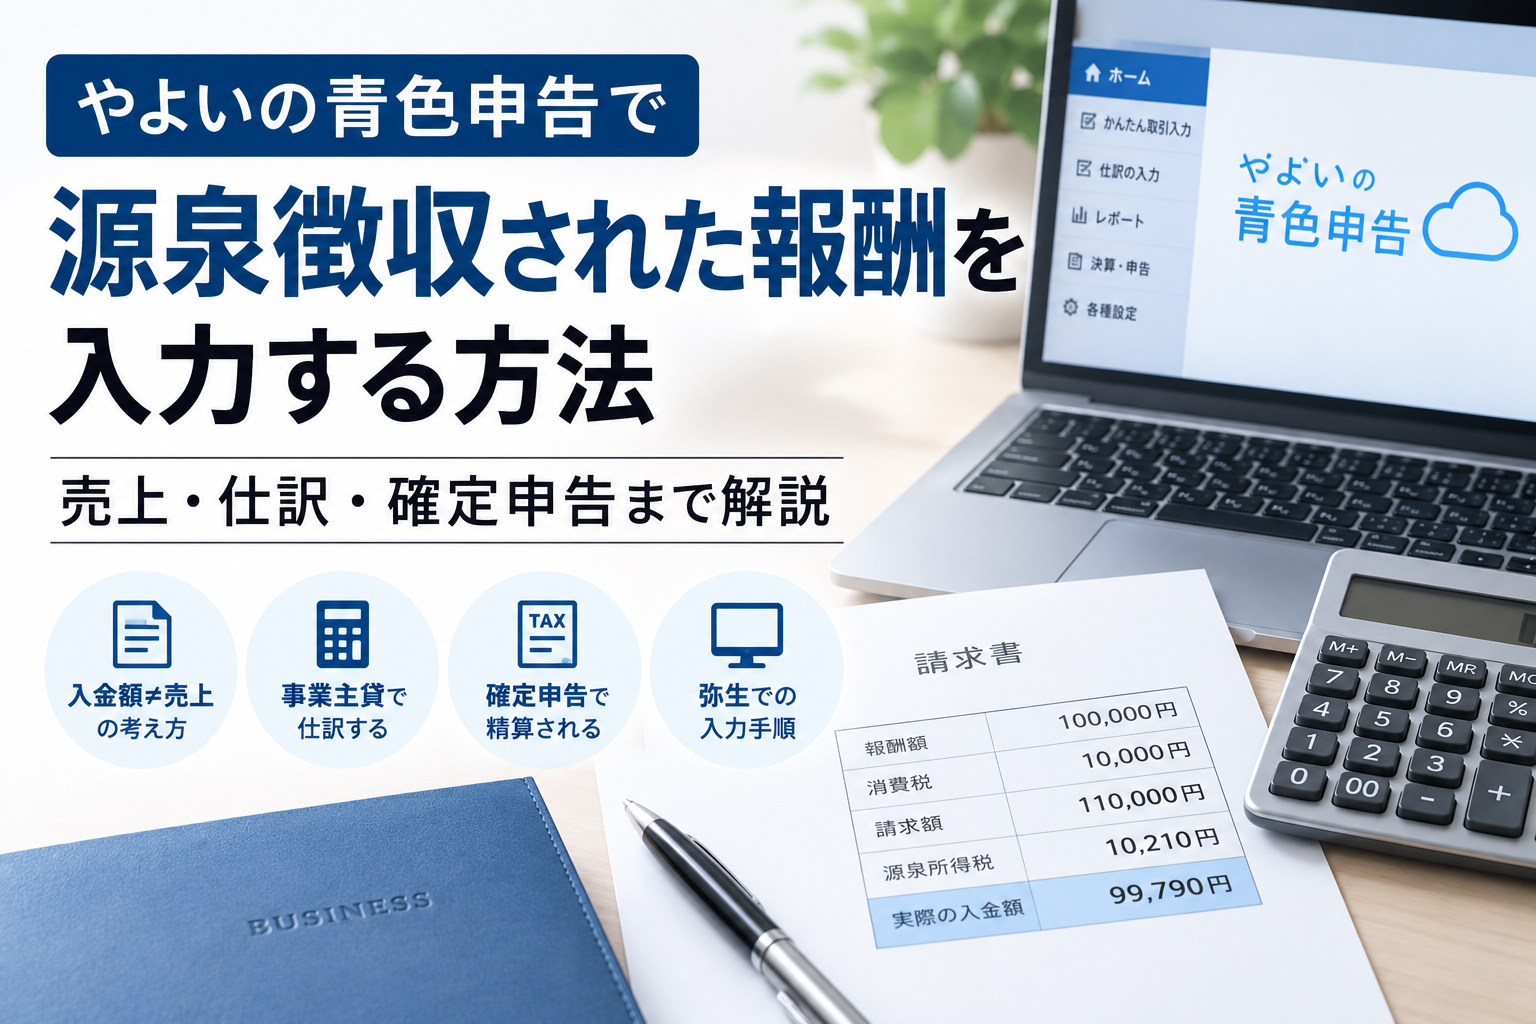
この記事では、原稿料やデザイン料、講演料など、報酬から源泉所得税が差し引かれている個人事業主・フリーランスの方に向けて、やよいの青色申告での売上計上や仕訳、確定申告での取り扱いを解説します。
フリーランスや個人事業主として仕事をしていると、請求した金額よりも少ない金額が振り込まれることがあります。たとえば、取引先に110,000円を請求したのに、実際に振り込まれたのは99,790円だった、というケースです。
これは、取引先が報酬から源泉所得税10,210円を差し引いて支払っているためです。
このような場合、
「やよいの青色申告には、実際に入金された99,790円を売上として入力すればいいの?」
「差し引かれた10,210円は経費になる?」
「源泉徴収された税金は、確定申告でどうなる?」
と迷う方も多いのではないでしょうか。
結論からいうと、源泉徴収された後の入金額だけを売上として処理するのは正しくありません。
源泉徴収された報酬は「入金額=売上」ではありません
まず押さえておきたいのが、売上として計上する金額と、実際に銀行口座へ振り込まれる金額は必ずしも同じではないということです。
たとえば、次のような報酬を請求したとします。
- 報酬額:100,000円
- 消費税:10,000円
- 請求額:110,000円
- 源泉所得税:10,210円
- 実際の入金額:99,790円
この場合、銀行口座には99,790円しか入金されません。
しかし、
普通預金 99,790円 / 売上 99,790円
と、入金額だけを売上として処理すると、売上を少なく計上してしまうことになります。
源泉徴収された10,210円は、取引先に値引きされた金額でも、経費として支払った金額でもありません。
自分が負担する所得税を取引先があらかじめ差し引き、本人に代わって国へ納付しているものです。
つまり、源泉所得税は所得税の「前払い」と考えると分かりやすいでしょう。
※源泉徴収税率は報酬の種類によって異なります。例えば、原稿料や講演料など一定の報酬では、1回の支払金額が100万円以下の部分は10.21%、100万円を超える部分は20.42%で計算します。ご自身が受け取る報酬がどの区分に該当するかは、支払通知書や契約内容から確認しておくとよいでしょう。
源泉徴収税額は「売上計上時」に入力するのがおすすめ
やよいの青色申告では、源泉徴収税額を「売上計上時」または「売掛金の回収時(入金時)」のどちらか一方で入力できる仕様になっています。本記事では、この2つのうち売上計上時に入力する方法で統一して解説します。
まず前提として押さえておきたいのは、源泉徴収という行為そのものが法律上いつ発生するかということです。源泉徴収は、取引先が報酬を実際に「支払う際」に所得税を差し引く制度なので、法律上の源泉徴収のタイミングは支払時(=入金時)です。一方で、弥生に「いつ入力するか」は、それとは別の話です。
- 源泉徴収という法律上の行為が生じる時期:支払時(入金時)
- 弥生に源泉徴収税額を入力する時期:売上計上時
この2つを分けて考えると整理しやすくなります。
売上計上時の仕訳
報酬110,000円のうち10,210円が源泉徴収され、99,790円が後日振り込まれる場合、売上を計上する時点で次のように処理します。
売掛金 99,790円
事業主貸 10,210円
 / 売上 110,000円
その後、実際に99,790円が入金されたら、
普通預金 99,790円 / 売掛金 99,790円と処理して完了です。
この方法をおすすめする理由は次の3点です。
- 売掛金残高が、実際に入金される金額と一致するため、入金時の消し込み確認がしやすい
- 源泉徴収税額を売上計上と同時に記録できるため、複数の取引先から継続的に源泉徴収されている方でも、年間の源泉徴収税額を把握しやすい
- 年をまたぐ場合(12月に売上計上、翌年1月に入金など)でも、その売上に対応する源泉徴収税額を年内の帳簿上で把握できます。年をまたぐ未入金の報酬についても、その年分の確定申告で「源泉徴収をされるべき所得税の額」を見積もって記載する場合があるため、売上と対応する源泉徴収税額をあわせて管理しておくと、確定申告時の確認がしやすくなります。
なお、この方法はあくまで弥生への「入力タイミング」の工夫であり、「税務上、売上計上時に源泉徴収するのが原則」という意味ではありません。本記事では、日々の管理や確定申告時の確認がしやすいことから、売上計上時に入力する方法で統一して解説しています。
注意点(取引金額が大きい場合): 原稿料・デザイン料・講演料など一定の報酬は、同一人に対し1回に支払う金額が100万円以下の場合は10.21%、100万円を超える部分については20.42%で計算します。請求時に見込んだ源泉徴収税額と実際に差し引かれた金額が異なる場合には、入金時に確認して必要な修正を行いましょう。
なぜ源泉所得税を「事業主貸」で処理するの?
「税金なのだから、租税公課などの経費ではないの?」と思われるかもしれません。
しかし、所得税は個人事業の必要経費にはなりません。源泉徴収された所得税も同じです。
そのため、やよいの青色申告では、源泉徴収された所得税を「事業主貸」として処理する方法が一般的です。
ここを「租税公課」などの経費としてしまうと、所得金額の計算にも影響するため注意が必要です。
やよいの青色申告での具体的な入力方法
やよいの青色申告オンラインの「かんたん取引入力」で「売上」を入力する画面には、[うち源泉徴収税額]という入力欄があります。ここに源泉徴収税額を入力することで、源泉徴収された報酬を記帳できます。取引先ごとに源泉徴収税額を確認できるよう、取引先も入力しておきましょう。
なお、[うち源泉徴収税額]の入力欄は、「振替(売掛金回収=入金時)」の入力画面にも用意されています。本記事の方式では「売上」入力時にのみ入力し、入金時の「振替」画面ではこの欄には入力しません。
複式簿記の仕訳に慣れている方は、[うち源泉徴収税額]欄を使わず、振替伝票機能で上記の仕訳をそのまま入力する方法でも問題ありません。
銀行口座との連携機能を利用している場合には、源泉徴収後の入金額(99,790円)がそのまま明細として取り込まれます。取り込まれた金額をそのまま売上として登録すると、源泉徴収された10,210円分だけ売上が少なくなってしまうため、連携データを確定させる前に、請求額と入金額の差額が源泉所得税かどうかを必ず確認しましょう。
【参考サイト:弥生株式会社】
報酬・料金等で取引先から源泉徴収された取引の入力方法(やよいの青色申告 オンライン サポート情報)
源泉徴収された10,210円は確定申告でどうなる?
源泉徴収された10,210円は、なくなってしまうわけではありません。
確定申告では、1年間の所得などをもとに本来納めるべき所得税額を計算し、そこからすでに源泉徴収された所得税額を差し引きます。
たとえば、年間の所得などから計算した所得税額が20万円で、年間を通じて25万円が源泉徴収されていたとします。
単純化すれば、
25万円 − 20万円 = 5万円
となり、5万円が還付されることになります。
反対に、本来納める所得税額の方が源泉徴収税額より大きければ、その差額を確定申告で納付します。
したがって、「源泉徴収されているから必ず還付される」わけではありません。
所得金額や所得控除などによって結果は変わります。
支払調書が届いたら確認しておきたいこと
取引先によっては、年明けに「報酬、料金、契約金及び賞金の支払調書」が送られてくることがあります。
支払調書には、支払金額や源泉徴収税額などが記載されています。
届いた場合には、やよいの青色申告に入力した内容と照合しておくとよいでしょう。
ただし、支払調書が届かないからといって確定申告ができないわけではありません。支払調書は法律上、必ずしも発行が義務付けられているものではなく、届かない場合でも自分の帳簿と請求書・入金記録から確定申告を行うことができます。
「支払調書の金額」と「弥生の売上」が合わないこともあります
ここも確定申告時に迷いやすいポイントです。
支払調書に記載されている「支払金額」と、やよいの青色申告に計上されている売上高が一致しないことがあります。
必ずしも入力ミスとは限りません。
たとえば、年末に請求した売上が翌年に入金されている場合など、売上の計上時期と取引先の支払時期の違いによって差が生じることがあります。
そのため、金額が違うという理由だけで、弥生の売上を支払調書の金額に合わせて修正するのは避けた方がよいでしょう。
まずは差額が生じた原因を確認することが大切です。
すでに入金額だけを売上にしてしまった場合は?
特に銀行口座を連携して記帳している方は、一度確認してみることをおすすめします。
たとえば年間を通じて、
入金された金額=売上
として登録していると、源泉徴収された所得税の分だけ売上高が少なくなっている可能性があります。
取引件数が多い場合には、年間ではそれなりの金額になることもあります。
確定申告前に、請求書、入金記録、帳簿、支払調書などを照合して確認しておきましょう。
源泉徴収以外にも、弥生への入力方法によって確定申告時に修正が必要になるケースがあります。
→ 弥生会計でよくあるミス7選|そのまま申告すると危険です
源泉徴収された報酬がある個人事業主のチェックポイント
確定申告前には、少なくとも次の点を確認しておきましょう。
- 請求額ではなく、入金額だけを売上としていないか
- 源泉所得税を必要経費として処理していないか
- 1年間に源泉徴収された所得税額を把握できているか
- 年末の売掛金が漏れていないか
- 支払調書と帳簿に差がある場合、その原因を確認したか
特に、複数の取引先から源泉徴収されているフリーランスの方は、確定申告直前になってから集計するのではなく、日頃から取引先ごとに確認できるようにしておくと安心です。
弥生への入力はできても、決算・確定申告が不安な方へ
やよいの青色申告を使えば、日々の記帳をご自身で行うことは十分可能です。
一方で、確定申告では源泉徴収だけでなく、売掛金、減価償却、家事按分、棚卸、青色申告特別控除、消費税など、年に一度しか行わない処理も出てきます。
「日々の入力は自分でできているけれど、決算処理が正しいか分からない」
「源泉徴収された報酬が多く、確定申告で正しく処理できているか不安」
「記帳は自分で行い、決算と確定申告だけ税理士に依頼したい」
という方もいらっしゃると思います。
丸山直哉税理士事務所では、弥生会計・やよいの青色申告をご利用の個人事業主のお客様の確定申告にも対応しています。
日々の記帳をご自身で行っている場合でも、帳簿の内容を確認したうえで決算・確定申告をお手伝いすることが可能です。「日々の記帳は自分でできるけれど、決算・確定申告だけ税理士に依頼したい」という方もお気軽にお問い合わせください。
参考記事: 弥生会計の決算・確定申告は税理士に依頼すべき?顧問なしOK|費用と流れを解説
60分の初回無料相談はこちら↓
----------------------------------------
※免責事項
本コラムは、税務・会計に関する一般的な情報提供を目的としたものであり、
個別具体的な事情に基づく税務判断や申告を保証するものではありません。
税務の取扱いは、事業内容や取引実態、過去の経緯等によって異なる場合があります。
実際の対応については、必ず専門家にご相談のうえ、ご判断ください。
本コラムの内容を利用したことにより生じた結果について、
当事務所は責任を負いかねますのでご了承ください。
----------------------------------------




コメント