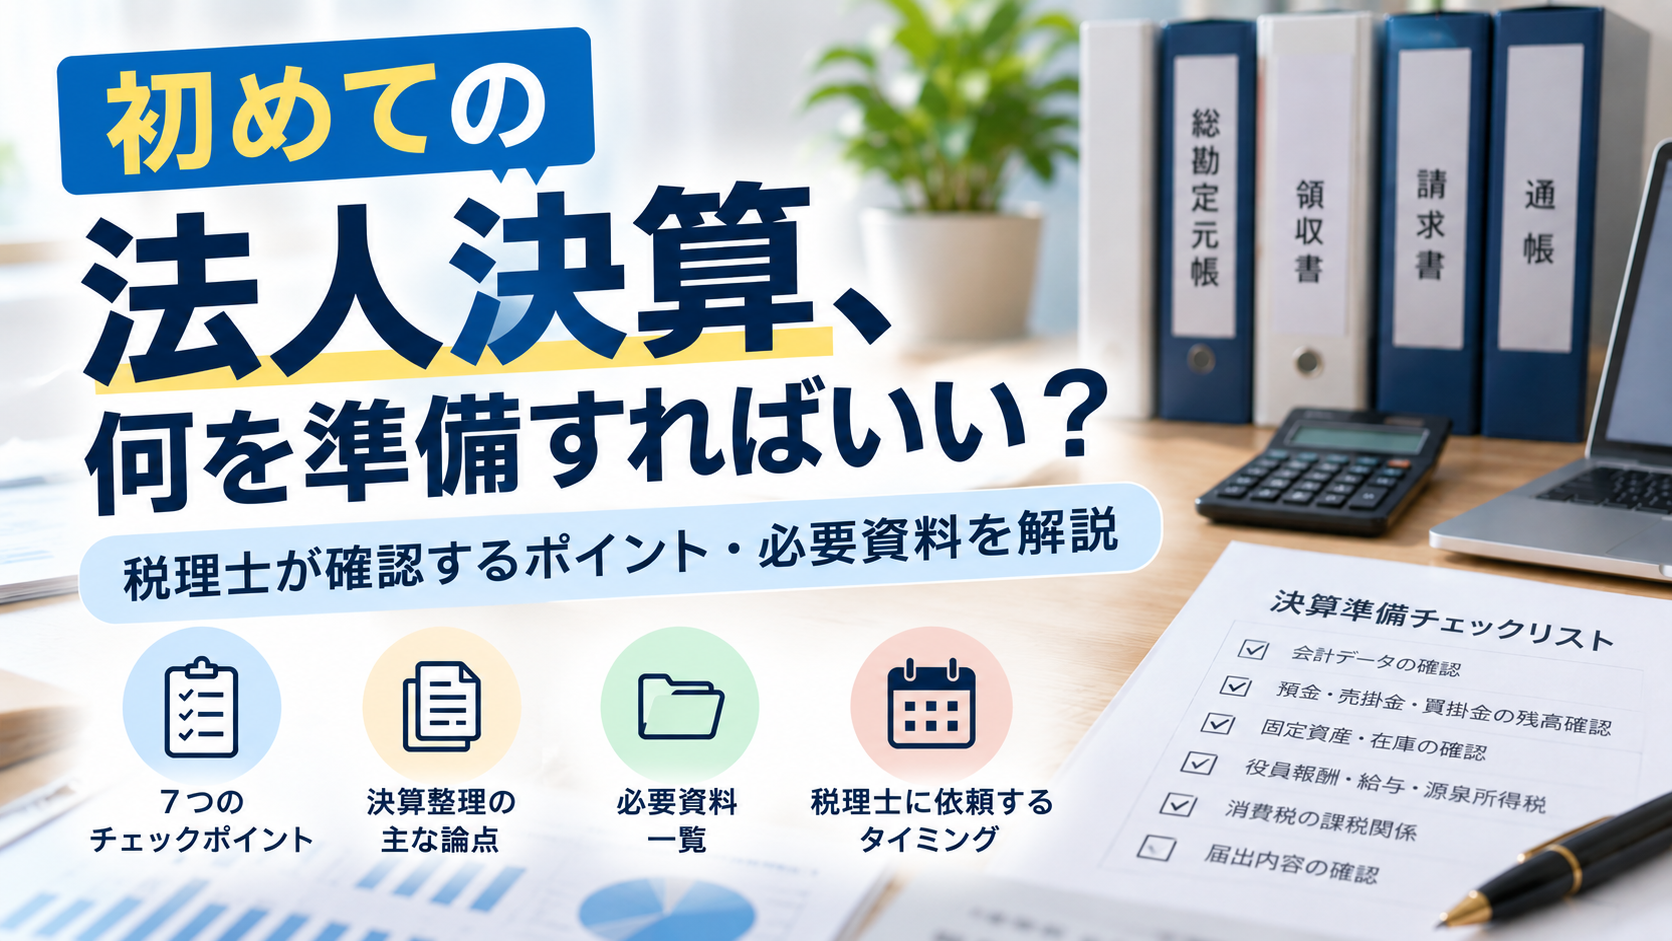
「自分で記帳はしているけれど、決算・申告は何をすればいいのか分からない」「顧問税理士がいないまま決算期を迎えそう」——設立して初めての決算、あるいは自計化している法人の経営者から、こうしたご相談をよくいただきます。
この記事では、決算を迎えるにあたって税理士が実際に確認しているポイントを、順を追ってチェックできる形で解説します。
この記事でわかること
- 決算前にセルフチェックできる7つのポイント
- 決算整理でよく出てくる論点(減価償却、交際費、棚卸資産など)
- 決算・申告に必要な資料一覧
- 税理士に依頼するなら、いつまでに動けばよいか
決算前に税理士が確認する7つのチェックポイント
① 決算日はいつか
まずは事業年度(決算日)の確認です。法人税の確定申告は、原則として事業年度終了の日の翌日から2か月以内に行う必要があります。たとえば3月31日決算なら、原則として5月31日が申告期限です(期限が土日祝日に当たる場合を除きます)。
定款の定め等により株主総会の開催時期が二か月以内に到来しない法人は、「申告期限の延長の特例」で1か月延長できますが、この届出をしていなければ2か月以内が原則です。消費税の申告期限は法人税とは別の手続き(消費税申告期限延長届出書)が必要で、自動的には連動しません。こちらも延長できるのは1か月です。
【出典:C1-17 定款の定め等による申告期限の延長の特例の申請】
② 会計入力はどこまで終わっているか
決算日までの取引が会計ソフトにすべて入力されているかを確認します。特に、仮払金・仮受金のまま放置されている取引、クレジットカードの未精算分、現金出納帳と実際の現金残高のズレなどは、決算のたびに見つかりやすい論点です。
③ 預金・売掛金・買掛金・借入金等の残高は合っているか
通帳やインターネットバンキングの期末残高と、帳簿上の預金残高が一致しているか、取引先ごとの売掛金・買掛金の残高が実際の請求・支払状況と合っているか、借入金の元本・利息の区分や期末残高が返済予定表と一致しているかを確認します。
④ 固定資産・在庫はあるか
固定資産を購入した場合は、購入金額や資産の種類に応じて、減価償却などの処理が必要になります。
中小企業者等については、一定の要件を満たす場合、令和8年4月1日以後に取得等する40万円未満の減価償却資産について、年間合計300万円を限度として取得価額を損金算入できる特例もあります。
商品や製品の在庫がある場合は、期末時点で実地棚卸を行い、評価額を売上原価の計算に反映させます。
棚卸をしないまま決算を組むと、利益や納付する税額が実態とずれてしまいます。
⑤ 役員報酬・給与・源泉所得税は適切か
役員報酬は、原則として毎月同額を支払う「定期同額給与」であることが、損金算入の条件になります。期の途中で変更すると、原則として損金算入できない部分が生じるため注意が必要です。
また、給与から天引きしている源泉所得税が、源泉徴収税額表どおりに計算・納付されているかもあわせて確認します。
⑥ 消費税の課税関係はどうなっているか
- 原則課税か簡易課税か:原則課税において、会社設立したばかりですと、二割特例を適用できる可能性もあります。また、簡易課税は基準期間の課税売上高が5,000万円以下であることなどが条件です。設備投資や輸出取引が多い期は、簡易課税だと還付を受けられないケースがあるため、翌期以降の見通しとあわせて検討が必要です
- インボイス発行事業者の登録状況:登録のタイミングによって、当期から課税事業者になっているかどうかが変わります
【出典:国税庁 No.6505 簡易課税制度】
⑦ 税務署等への届出内容と実態が一致しているか
設立時に提出した各種届出書の内容が、現在の実態と合っているかも確認ポイントです。
たとえば、本店を移転した、決算期を変更した、代表者が変わった、といった場合は、税務署等への異動届出書の提出が必要です。
青色申告の承認申請書や給与支払事務所等の開設届出書に記載した事業年度・所在地なども、こうした変更にあわせて実態と合っているか確認しておきましょう。
会計入力が終わっていても、決算整理は必要です
会計ソフトへの日々の入力が終わっていても、そのまま法人税申告書を作成できるとは限りません。決算では、たとえば次のような確認・整理を行います。
- 売掛金・買掛金などの期末残高の確認
- 未払費用・未収収益などの計上
- 棚卸資産の計上
- 固定資産の減価償却
- 交際費など税務上の取扱いの確認
- 法人税・消費税等の税額計算
特に初めての決算では、日々の記帳ができていても、決算整理や税務申告の段階で判断が必要になるケースがあります。
交際費については、一定の中小法人では、年800万円までの定額控除限度額を利用できる制度があります。また、一定の飲食費については、1人当たり1万円以下で所定の事項を記載した書類を保存している場合、交際費等から除外されます。この基準額は令和6年4月1日以後開始事業年度から引き上げられたものなので、古い情報のまま判断しないよう注意してください。
【出典:国税庁 接待飲食費に関するFAQ】
決算・申告で準備しておきたい資料
| 準備するもの | 確認するポイント |
|---|---|
| 会計データ・総勘定元帳 | 入力状況、仮払金・仮受金など |
| 預金通帳・ネットバンキング資料 | 期末残高 |
| 売掛金・買掛金の明細 | 取引先別の期末残高 |
| 請求書・領収書 | 売上・経費の計上時期 |
| クレジットカード明細 | 未入力・未精算取引 |
| 固定資産の請求書・契約書 | 取得日・取得価額・用途 |
| 棚卸表 | 期末在庫の数量・金額 |
| 借入金返済予定表 | 元本・利息・期末残高 |
| 給与台帳・源泉徴収関係資料 | 給与・役員報酬・源泉所得税 |
| 税務署等への届出書控え | 青色申告・消費税・インボイス等 |
税理士に頼むならいつまでがよいか
決算・申告書の作成には、会計データや資料の確認、決算整理、税額計算、申告書の作成など一定の時間がかかります。
顧問税理士がいない場合は、遅くとも決算日から1か月程度を目安に相談することをおすすめします。
会計入力が終わっていない場合や、取引内容に確認が必要な場合には、さらに時間がかかることもあります。
申告期限の直前になってからでは、資料の不足や会計処理の修正に十分な時間を確保できず、税理士側でも依頼を受けられない場合があります。
「まだ会計入力が終わっていない」「何を準備すればよいか分からない」という段階でも、まずは早めに相談しておくと安心です。
まとめ
会計ソフトへの入力が終わっていても、決算では残高確認や税務上の調整、法人税・地方税・消費税の申告などが別途必要になります。「自分で記帳できる」ことと「法人の決算・税務申告まで問題なくできる」ことは、実は別の話です。
初めての決算で何から手をつければよいか分からない方、顧問税理士が決まっていない方はもちろん、現在の税理士とのやり取りに時間がかかる、相談しづらいなどのお悩みがある方からの決算・申告のご相談も承っています。
----------------------------------------
※免責事項
本コラムは、税務・会計に関する一般的な情報提供を目的としたものであり、
個別具体的な事情に基づく税務判断や申告を保証するものではありません。
税務の取扱いは、事業内容や取引実態、過去の経緯等によって異なる場合があります。
実際の対応については、必ず専門家にご相談のうえ、ご判断ください。
本コラムの内容を利用したことにより生じた結果について、
当事務所は責任を負いかねますのでご了承ください。
----------------------------------------


コメント