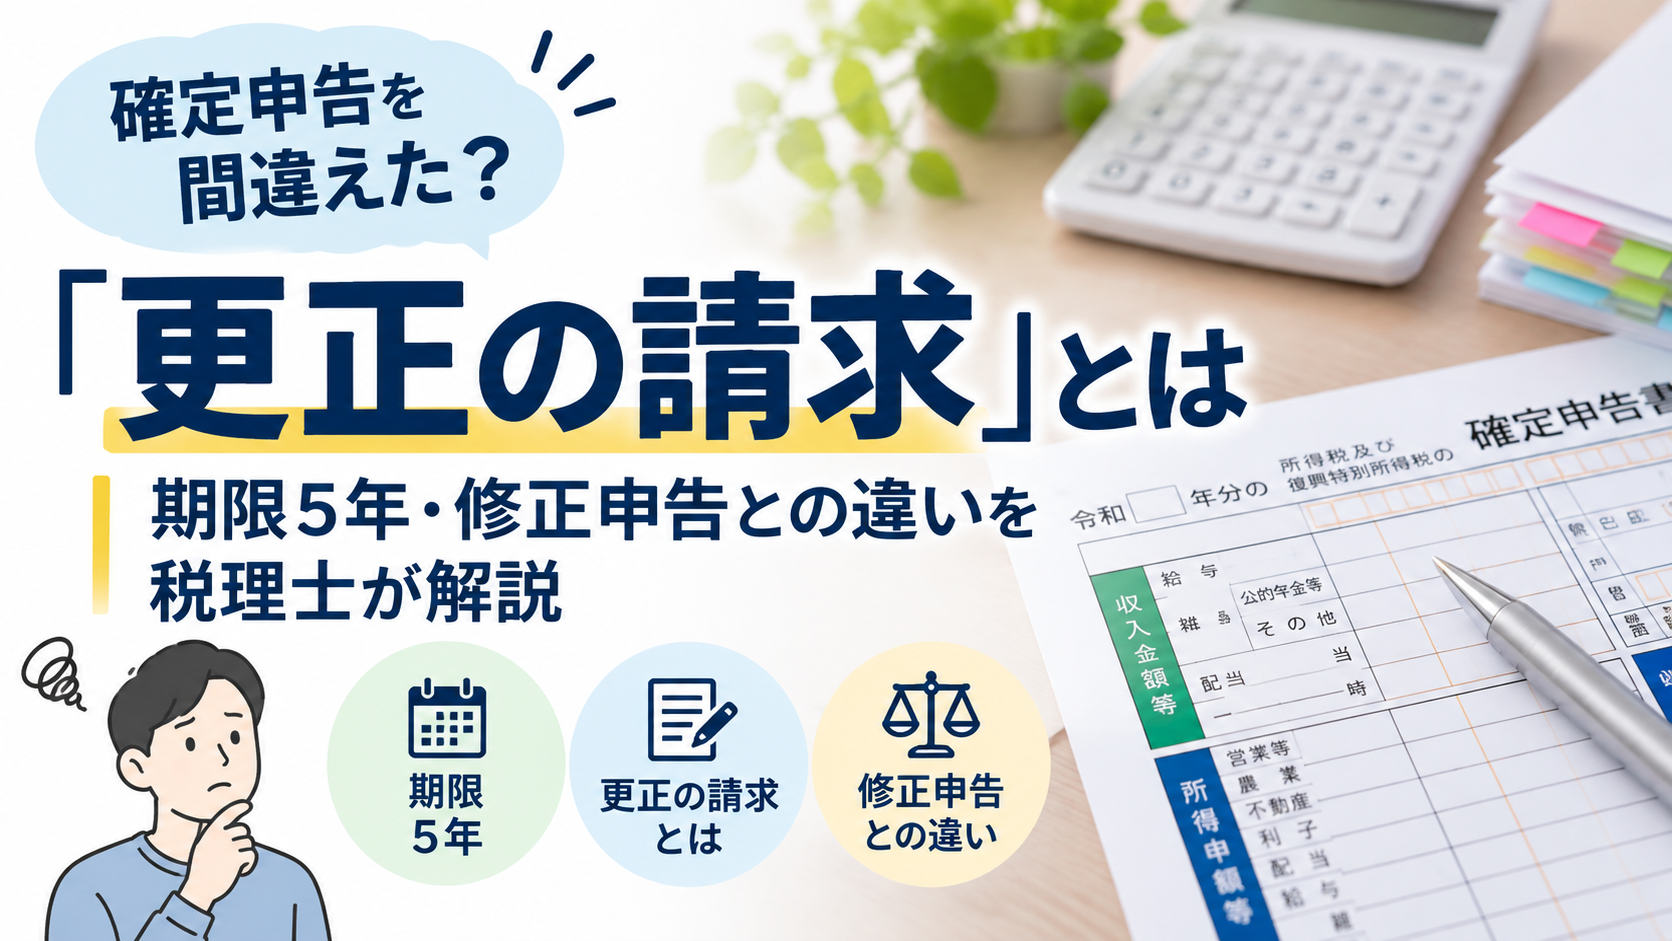
「あの申告、実は間違っていたかもしれない…」
確定申告を済ませたあとで、次のようなことに気づいた経験はありませんか。
「医療費控除を入れ忘れていた」 「経費の計上漏れがあった」 「ふるさと納税の控除を反映し忘れていた」
「もう提出してしまったし、今さら直せないのでは…」と諦めてしまう方も多いのですが、納めすぎた税金は、申告期限後でも取り戻せる可能性があります。その手続きが「更正の請求」です。
更正の請求とは
更正の請求とは、確定申告書を提出したあとに、「納める税金が多すぎた」「還付される税金が少なすぎた」ことに気づいた場合に、税務署へ申告内容の見直し(減額)を求める手続きです。
似た言葉に「修正申告」がありますが、この2つは使う場面が逆になります。
| 項目 | 更正の請求 | 修正申告 |
|---|---|---|
| 使う場面 | 納めすぎ等 | 納税額が不足等 |
| 訂正の方向 | 税額が減る方向など | 税額が増える方向など |
| 加算税 | 原則なし | 過少申告加算税等が生じる場合あり |
「税金を多く払いすぎていた」ときは更正の請求、「税金を少なく申告してしまっていた」ときは修正申告、と覚えておくとわかりやすいと思います。
制度の詳細は、国税庁のタックスアンサーでも解説されています。 No.2026 確定申告を間違えたとき(国税庁)
更正の請求ができる期限
更正の請求ができる期間は、原則として法定申告期限から5年以内です(国税通則法第23条)。
※還付申告など、一部の場合には期限の起算日が異なることがあります。
例えば、令和3年分の所得税の確定申告(法定申告期限:令和4年3月15日)であれば、令和9年3月15日頃までが更正の請求の期限の目安になります。
「数年前の申告のことなので、もう手遅れかもしれない」と思っていても、5年以内であれば対応できる可能性がありますので、まずは申告内容と提出日を確認してみることをおすすめします。
こんなケースで検討することが多い印象です
実務の中で、更正の請求のご相談をいただくのは、次のようなケースが多い印象です。
- 控除の入れ忘れ:医療費控除、ふるさと納税(寄附金控除)、生命保険料控除などを反映し忘れていた
- 経費の計上漏れ:個人事業主の方で、必要経費として計上できる支出を反映していなかった(経費性や金額を確認できる資料が必要になります)
- 所得の二重計上:同じ収入を誤って重複して申告していた
いずれも、申告時点では気づかず、後から書類を整理していて発覚するケースが多いようです。
特に、マネーフォワードなどの会計ソフトを使ってご自身で確定申告をされている場合、入力自体はできていても、経費の範囲や家事按分、勘定科目などの判断を誤っているケースがあります。
マネーフォワードを利用した確定申告で注意したい点については、[マネーフォワードで確定申告している個人事業主がよく間違える5つのポイント]でも解説しています。
また、自宅家賃や水道光熱費、通信費など、プライベートと事業の両方に関係する支出については、一定の基準で事業分を区分して経費にできる場合があります。詳しくは、[個人事業主の家事按分|経費にできる範囲と税務調査で否認されない考え方]をご覧ください。
手続きの流れ
- 申告内容の確認 まずは提出済みの確定申告書の控えを確認し、どの部分に誤りがあったのか、正しい税額はいくらになるのかを整理します。
- 更正の請求書の作成・提出 「更正の請求書」に、更正を求める理由や訂正後の税額などを記載し、必要な添付書類(誤りの根拠となる領収書や証明書など)とあわせて、申告した税務署に提出します。国税庁の確定申告書等作成コーナーでも作成することができます。 A1-2、H1-1 所得税及び復興特別所得税の更正の請求手続(国税庁)
- 税務署による審査 提出後、税務署にて内容が審査されます。内容が認められれば「更正」が行われ、納めすぎた税金が還付されます。認められない場合は、その旨の通知(更正をすべき理由がない旨の通知)が届きます。
更正の請求の手間と、検討するメリット
更正の請求を行うかどうか迷われる方も多いため、手間とメリットを整理しておきます。
手間
- 過去の確定申告書の内容を見直し、正しい税額を再計算する必要がある
- 誤りを裏付ける資料(領収書、控除証明書など)を用意する必要がある
- 更正の請求書を作成し、税務署へ提出する必要がある
- 税務署の審査に一定の期間がかかる
メリット
- 納めすぎた税金の還付を受けられる
なお、更正の請求には原則5年の期限があるため、期限を過ぎると原則として更正の請求ができなくなる点にも注意が必要です。内容によっては還付額がまとまった金額になることもあるため、まずは還付が見込まれる金額と手続きにかかる手間を確認してみるとよいでしょう。
「更正の請求をすると税務調査が来る」という噂について
更正の請求を検討されている方の中には、「更正の請求をすると税務調査の対象になりやすいのでは」と心配される方もいらっしゃいます。
更正の請求は、提出すれば自動的に税金が減額されるものではなく、税務署が請求内容や根拠資料を確認したうえで、更正するかどうかを判断する手続きです。そのため、請求内容について税務署から確認や追加資料の提出を求められることがあります。
ただし、こうした確認と税務調査は必ずしも同じものではありません。「更正の請求をすれば必ず税務調査が行われる」と考える必要はありません。
大切なのは、更正の請求を行う理由を整理し、その内容を裏付ける資料をきちんと準備しておくことです。
更正の請求をするときの注意点
更正の請求は、あくまで「更正をしてもらうよう求める」手続きであり、請求すれば自動的に減額が確定するわけではありません。税務署側で内容を審査したうえで、更正するかどうかが判断されます。
更正の請求は、基本的には「納める税金が多すぎた」「還付される税金が少なすぎた」といった場合に行う手続きです。逆に、納める税金が不足していた場合には、修正申告で対応します。
ご自身で「多く払いすぎているはず」と感じていても、実際に計算してみると誤りがなかった、というケースもあります。判断が難しい場合には、税理士などの専門家に確認することも一つの方法です。
まとめ
確定申告の内容に誤りがあり、税金を納めすぎていた場合は、法定申告期限から原則5年以内であれば「更正の請求」により還付を受けられる可能性があります。控除の入れ忘れや経費の計上漏れなど、後から気づくケースは決して珍しくありません。
「昔の申告のことだから」と諦めず、まずは一度、内容を確認してみませんか。
当事務所では、個人事業主・フリーランスの方などの確定申告にも対応しています。対応内容については、[船橋で確定申告を税理士に依頼するなら|丸山直哉税理士事務所]もご覧ください。
更正の請求の手続きや、過去の確定申告の訂正をご依頼されたい方は、当事務所までお問い合わせください。
----------------------------------------
※免責事項
本コラムは、税務・会計に関する一般的な情報提供を目的としたものであり、
個別具体的な事情に基づく税務判断や申告を保証するものではありません。
税務の取扱いは、事業内容や取引実態、過去の経緯等によって異なる場合があります。
実際の対応については、必ず専門家にご相談のうえ、ご判断ください。
本コラムの内容を利用したことにより生じた結果について、
当事務所は責任を負いかねますのでご了承ください。
----------------------------------------


コメント