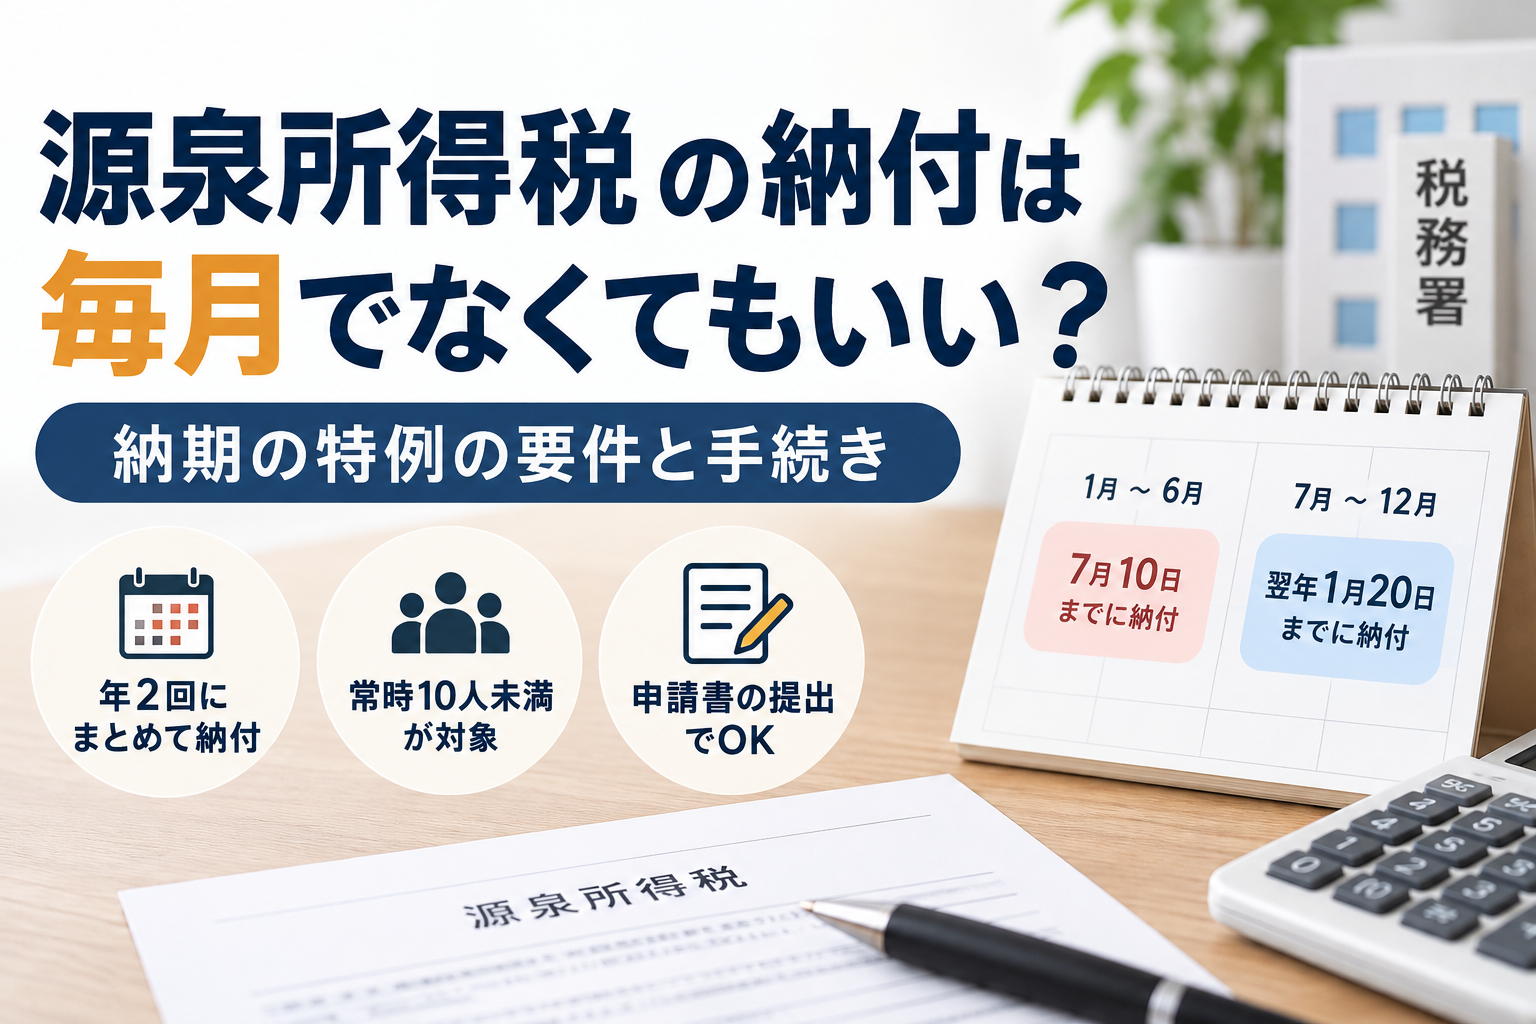
「源泉所得税、毎月納付するのが正直面倒…」
従業員に給与を支払っている、あるいは税理士などへの報酬を支払っている事業者の方から、次のようなご相談をいただくことがあります。
「源泉徴収した所得税を、毎月税務署に納めるのが地味に手間」 「うっかり納付を忘れてしまいそうで不安」
実は、一定の要件を満たす小規模な事業者であれば、源泉所得税の納付を年2回にまとめられる「納期の特例」という制度があります。この記事では、制度の要件と手続きの流れを解説します。
納期の特例とは
源泉徴収した所得税は、本来、給与や報酬を支払った月の翌月10日までに納付する必要があります。つまり、原則は毎月納付です。
しかし、給与の支給人員が常時10人未満である事業者は、税務署に申請することで、次のように納付回数を年2回にまとめることができます。
- 1月〜6月支払分 → その年の7月10日までに納付
- 7月〜12月支払分 → 翌年の1月20日までに納付
毎月の納付手続きの手間が、年2回にまで減らせるのは大きなメリットです。
制度の詳細は、国税庁のタックスアンサーでも解説されています。
No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例(国税庁)
対象となる要件
納期の特例の対象となるのは、給与の支給人員が常時10人未満である源泉徴収義務者です。
「常時10人未満」とは、繁忙期に一時的に人数が増えるようなケースを除き、普段の給与支給人員が10人に満たない状態を指します。
個人事業主・小規模法人の多くは、この要件に当てはまるケースが多いのではないでしょうか。
注意点:すべての源泉所得税が対象になるわけではない
ここが特に誤解されやすいポイントです。
納期の特例の対象となるのは、給与・退職手当、そして税理士・弁護士・司法書士などに支払う一定の報酬・料金に限られます。
一方で、以前の記事(外注費を支払うときの源泉徴収)でも解説した、源泉徴収の対象となる原稿料・デザイン料・講演料などについては、納期の特例の対象外です。フリーランス・個人事業主への支払いすべてが対象外というわけではなく、あくまで源泉徴収が必要な原稿料・デザイン料・講演料などの報酬が対象外という意味ですので、注意してください。これらは、特例を受けていても毎月納付が必要になります。
給与と外注費の両方を支払っている事業者は、「給与分は年2回」「外注費分は毎月」という形で、納付のタイミングが混在することになります。
手続きの流れ
- 申請書の提出 「源泉所得税の納期の特例の承認に関する申請書」を、所轄の税務署に提出します。申請書の様式や記載方法は、国税庁のページで確認できます。 A2-8 源泉所得税の納期の特例の承認に関する申請(国税庁)
- 承認の効力発生時期 税務署長から却下の通知がない場合、申請書を提出した月の翌月末日に承認があったものとみなされ、申請書を提出した月の翌月に源泉徴収する所得税から納期の特例が適用されます。 例えば9月に申請した場合は、次のようになります。
- 9月支給分 → 10月10日までに、これまで通り通常の納付
- 10月〜12月支給分 → 納期の特例の対象(翌年1月20日までにまとめて納付)
納期の特例を利用するときの注意点
納期の特例を利用すると納付手続きの回数は減りますが、半年分をまとめて納付するため、1回あたりの納付額は大きくなります。
源泉徴収した所得税は、給与や報酬からあらかじめ差し引いて国に納付する税金です。納付時期までに他の支払いに充ててしまわないよう、資金管理には注意しましょう。
なお、従業員が増え、給与の支給人員が常時10人以上となった場合には、「源泉所得税の納期の特例の要件に該当しなくなったことの届出書」の提出が必要です。
まとめ
給与の支給人員が常時10人未満の事業者であれば、納期の特例を活用することで、源泉所得税の納付事務を大きく効率化できます。ただし、対象となるのは給与や税理士報酬など一定のものに限られ、源泉徴収の対象となる原稿料・デザイン料・講演料などは納期の特例の対象外である点には注意が必要です。
「うちは対象になるのか分からない」「申請書の書き方が分からない」という方は、お気軽にご相談ください。
源泉徴収・納税手続きに関するご相談、承っております。お気軽にお問い合わせください。
顧問契約をご検討中の方だけでなく、確定申告書の作成や法定調書の作成のみといったスポットでのご相談にも対応しております。
----------------------------------------
※免責事項
本コラムは、税務・会計に関する一般的な情報提供を目的としたものであり、
個別具体的な事情に基づく税務判断や申告を保証するものではありません。
税務の取扱いは、事業内容や取引実態、過去の経緯等によって異なる場合があります。
実際の対応については、必ず専門家にご相談のうえ、ご判断ください。
本コラムの内容を利用したことにより生じた結果について、
当事務所は責任を負いかねますのでご了承ください。
----------------------------------------

コメント