会社を作った。次に何をすればいい?
法人の設立登記が完了すると、ひと安心される方が多いのですが、実はここからが本当のスタートです。
会社として事業を始めるには、税務署をはじめとした各行政機関に、いくつかの届出書を期限内に提出する必要があります。
「設立届は出したけど、ほかに何が必要かわからない」 「青色申告の届出、まだ出してませんでした」 「給与を払い始めたけど、何か届出が必要だったのでは…」
実際にご相談をいただく中でも、こうした声は少なくありません。この記事では、会社を設立したときに税理士が実務上どこを確認しているかという視点で、税務署への主な届出を中心に、e-Tax・eLTAXの利用開始、申告期限の延長、都道府県・市区町村への届出まで整理します。
※この記事では税務関係の手続きを中心に解説しています。社会保険・労働保険、許認可などの手続きは対象としていません。
まず結論:設立後に確認しておきたい届出・手続き一覧
会社の状況(資本金、役員報酬の有無、決算期、インボイス登録の要否など)によって、必要になる手続きは異なります。下の一覧は、「すべての会社が必ず出すもの」と「該当する場合にのみ必要になるもの」が混在していることを前提にご覧ください。
| 届出・申請 | 期限 | 提出先 | 備考 |
|---|---|---|---|
| 法人設立届出書 | 設立後2か月以内 | 税務署 | 原則として提出 |
| 青色申告の承認申請書 | 原則、設立後3か月経過日と設立第1期終了日のいずれか早い日の前日まで | 税務署 | 青色申告を選択する場合 |
| 給与支払事務所等の開設届出書 | 開設後1か月以内 | 税務署 | 役員報酬・給与を支払う場合 |
| 源泉所得税の納期の特例の承認に関する申請書 | 随時(任意) | 税務署 | 給与の支給人員が常時10人未満の場合 |
| e-Tax利用開始届出 | 利用開始前に手続き | 税務署(電子申請) | 国税の電子申告・電子納税を行う場合 |
| eLTAX利用開始届出 | 利用開始前に手続き | 地方税共同機構(電子申請) | 地方税の電子申告・電子納税を行う場合 |
| 申告期限の延長の特例の申請(法人税) | 原則、適用を受けたい事業年度終了の日まで | 税務署 | 定款等の定めなど、一定の要件を満たす場合 |
| 消費税申告期限延長届出書 | 適用を受けたい事業年度終了の日の属する課税期間の末日まで | 税務署 | 法人税の延長特例の適用を受ける法人が、消費税もあわせて延長したい場合 |
| 申告期限の延長関係の手続き(地方税) | 自治体ごとに確認 | 都道府県税事務所・市区町村役場 | 法人税の延長を受ける場合 |
| 適格請求書発行事業者の登録申請 | 設立時から登録を受けたい場合は、最初の事業年度の終了の日まで | 税務署(インボイス登録センター) | インボイス登録を行う場合 |
| 消費税関係の届出の要否確認 | 該当する場合、速やかに | 税務署 | 資本金1,000万円以上の場合など |
| 法人設立に関する届出 | 自治体ごとに確認 | 都道府県税事務所・市区町村役場 | 原則として提出 |
それぞれの詳しい内容を、以下で順番に説明します。
法人設立届出書
法人を設立した場合、まず提出するのが「法人設立届出書」です。
- 提出期限:設立の日(設立登記の日)以後2か月以内
- 提出先:納税地の所轄税務署
- 添付書類:定款の写しなど
国の税務署への届出とは別に、都道府県税事務所・市区町村役場にも、それぞれ法人設立に関する届出が必要です(詳細は後述します)。
青色申告の承認申請書
青色申告は、欠損金の繰越控除など税務上のメリットが大きい制度ですが、自動的に適用されるものではなく、申請して承認を受ける必要があります。
- 提出期限:設立の日以後3か月を経過した日と、設立第1期の事業年度終了の日の、いずれか早い日の前日まで
- 提出先:納税地の所轄税務署
この期限を過ぎてしまうと、設立第1期は白色申告(青色申告の特典が使えない状態)でスタートすることになってしまいます。設立届と合わせて早めに提出しておくことをおすすめします。
給与支払事務所等の開設届出書
役員報酬や従業員給与の支払いを開始する場合、「給与支払事務所等の開設届出書」の提出が必要です。
- 提出期限:給与支払事務所を開設した日から1か月以内
- 提出先:給与支払事務所の所在地を所轄する税務署
役員1名のみの会社でも、役員報酬を支払う場合はこの届出が必要になりますので、見落としやすいポイントの一つです。
なお、会社設立時には届出書の提出だけでなく、役員報酬をいくらにするか、いつから支給するかについても検討が必要です。役員給与を税務上の損金とするためには一定の要件があるため、設立後早めに決めておくことが重要です。
A2-7 給与支払事務所等の開設・移転・廃止の届出(国税庁)
源泉所得税の納期の特例の承認に関する申請書
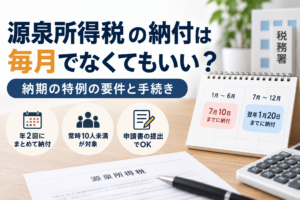
役員報酬や給与から天引きした源泉所得税は、原則として毎月、翌月10日までに納付する必要があります。
ただし、給与の支給人員が常時10人未満の場合は、この「納期の特例」の承認を受けることで、年2回にまとめて納付することができます。
- 提出期限:特に定めはありません
- 対象:給与の支給人員が常時10人未満の源泉徴収義務者
- 納付時期:1月から6月までの分→7月10日まで/7月から12月までの分→翌年1月20日まで
申請書はいつでも提出できます。原則として、提出した日の翌月に支払う給与等から納期の特例が適用されるため、設立時に早めに提出しておくと、その後の納付事務を減らしやすくなります。
A2-8 源泉所得税の納期の特例の承認に関する申請(国税庁)
e-Tax・eLTAXの利用開始手続き
ここまでの届出とは少し性質が異なりますが、設立のタイミングであわせて準備しておきたいのが、電子申告・電子納税の環境です。
- e-Tax:国税(法人税、消費税など)の電子申告・電子納税に利用します
- eLTAX:地方税(法人住民税、法人事業税など)の電子申告・電子納税に利用します
法人設立届出書のように法令上必ず提出が求められるものではありませんが、今後、法人税・消費税・法人住民税・法人事業税などの申告・納税を継続していくことを考えると、設立時点で利用環境を整えておくと、その後の事務がスムーズになります。
申告期限の延長の特例を利用する場合
法人税・消費税の確定申告期限は、原則として事業年度終了の日の翌日から2か月以内です。
ただし、定款等の定めにより、決算後2か月以内に定時株主総会を開催できない場合など、一定の要件を満たすときは、申請によって法人税の申告期限を1か月延長できる制度があります。
消費税の申告期限についても延長したい場合は、法人税とは別に「消費税申告期限延長届出書」の提出が必要です。この届出は、法人税の延長特例の適用を受ける法人に限って提出できるもので、自動的に消費税の期限まで延びるわけではない点にご注意ください。
- これはすべての新設法人に必要な申請ではありません。定款の内容や株主総会の開催時期を踏まえて、延長が必要かどうかを判断します。
- 法人税・消費税だけでなく、法人住民税・法人事業税など地方税側の手続きも必要になりますので、本店所在地の自治体にあわせて確認します。
C1-17 定款の定め等による申告期限の延長の特例の申請(国税庁)
消費税・インボイス関係
消費税については、資本金の額によって取扱いが変わります。
- 資本金1,000万円以上で設立した場合:原則として設立当初から消費税の課税事業者となります。また、「消費税の新設法人に該当する旨の届出書」の提出が必要となる場合があります(法人設立届出書に新設法人に該当する旨をあわせて記載・提出していれば、この届出書を別途提出する必要はありません)。
- 資本金1,000万円未満で設立した法人は、原則として設立当初は消費税の納税義務が免除されますが、インボイス登録を行った場合や、特定新規設立法人に該当する場合など、一定の要件により課税事業者となるケースもあります。
ご自身の会社がどちらに当たるか、またインボイス登録をすべきかどうかは、資本金の額や取引先の状況によって判断が分かれますので、早めに確認しておくと安心です。
適格請求書発行事業者(インボイス)の登録申請
取引先がインボイス(適格請求書)の交付を求める場合、資本金1,000万円未満で本来は消費税が免除される会社であっても、設立当初からインボイス登録を選択するケースがあります。免税事業者がインボイス発行事業者として登録を受けた場合には、消費税の申告・納税が必要になります。
なお、設立時から適格請求書発行事業者登録を受けたい場合は、最初の事業年度の終了の日までに登録申請書を提出すれば、設立日にさかのぼって登録を受けることも可能です。
簡易課税制度について
消費税の課税事業者となる場合には、原則課税のほか、基準期間の課税売上高が5,000万円以下など一定の要件を満たす場合には、簡易課税制度を選択できる場合があります。
簡易課税制度を選択するには原則として届出が必要ですが、どちらが有利になるかは、売上規模だけでなく、事業内容や仕入れ・経費の状況などによって異なります。
特に注意したいのが、設立後に多額の設備投資や仕入れを予定している場合や、輸出取引が多い場合です。原則課税であれば、売上にかかる消費税額よりも仕入れや設備投資等にかかる消費税額が多い場合、消費税の還付を受けられることがあります。一方、簡易課税制度では実際の仕入税額ではなく、事業区分ごとの「みなし仕入率」により仕入控除税額を計算するため、通常、このような還付を受けることはできません。
また、インボイス制度を機に免税事業者から課税事業者となった場合には、一定の要件のもとで「2割特例」が適用できるケースもあります。ただし、2割特例は令和8年9月30日までの日の属する課税期間までの経過措置であるため、設立時期や決算期によって適用できるか確認が必要です。
そのため、設立時に簡易課税制度選択届出書を機械的に提出するのではなく、今後の売上見込み、事業内容、設備投資の予定なども踏まえて判断することが重要です。
D1-10 消費税の新設法人に該当する旨の届出手続(国税庁)
No.6498 適格請求書等保存方式(インボイス制度)(国税庁)
都道府県・市町村への届出
ここまでは税務署(国税)への届出でしたが、これとは別に、都道府県税事務所と市区町村役場にも、それぞれ法人設立に関する届出が必要です。
- 都道府県への法人設立届(法人県民税・法人事業税の関係)
- 市区町村への法人設立届(法人市民税の関係)
- 法人税の申告期限延長の特例を利用する場合の、地方税側の手続き
様式や提出期限は自治体によって異なりますので、本店所在地を管轄する都道府県税事務所・市区町村役場に確認のうえ、提出してください。
「結局、自分の会社は何を出せばいい?」チェックリスト
最後に、設立後に確認しておきたい項目をチェックリストにまとめました。
- 法人設立届出書
- 青色申告の承認申請書
- 給与支払事務所等の開設届出書
- 源泉所得税の納期の特例の承認に関する申請書
- e-Taxの利用開始
- eLTAXの利用開始
- 法人税の申告期限延長の要否
- 消費税の申告期限延長の要否
- 地方税の申告期限延長の要否
- 適格請求書発行事業(インボイス)登録の要否
- 消費税関係の届出(簡易課税等)の要否
- 都道府県への法人設立届
- 市区町村への法人設立届
すべての会社が上記の届出・申請を行うわけではありません。資本金、株主構成、役員報酬・給与の有無、決算期、定款の内容、インボイス登録の有無などによって、必要な手続きは異なります。
一つひとつの届出書を作成すること自体はそれほど難しくありませんが、設立時には「自社ではどの届出が必要なのか」「インボイス登録をするのか」「消費税をどのように計算するのか」など、会社ごとに判断が必要になる項目があります。
当事務所では、会社設立後に必要な税務手続きの整理から、e-Tax・eLTAXの設定、会計ソフトの初期設定、日々の経理、決算・税務申告まで継続してサポートしています。
設立後の税務・経理についてお困りの方は、お気軽にお問い合わせください。
----------------------------------------
※免責事項
本コラムは、税務・会計に関する一般的な情報提供を目的としたものであり、
個別具体的な事情に基づく税務判断や申告を保証するものではありません。
税務の取扱いは、事業内容や取引実態、過去の経緯等によって異なる場合があります。
実際の対応については、必ず専門家にご相談のうえ、ご判断ください。
本コラムの内容を利用したことにより生じた結果について、
当事務所は責任を負いかねますのでご了承ください。
----------------------------------------

コメント