年末調整が終わると、1月には源泉徴収票を作成し、市区町村へ給与支払報告書を提出します。この手続きが、2027年(令和9年)1月から変わります。
変わるのは、次の2点です。
- 電子提出が義務になる基準が、「100枚以上」から「30枚以上」に引き下げられる
- 市区町村へ給与支払報告書を提出すれば、税務署へ源泉徴収票を提出したものとみなされる(みなし提出)
この記事では、年末調整のあとに必ず確認したい「給与支払報告書の電子提出義務」について、自社が対象になるかどうかの判定方法を中心に整理します。
この記事でわかること
- 電子提出が義務になるかどうかの判定方法(何の枚数を、いつの分で数えるか)
- みなし提出で、税務署への提出がどう変わるか
- 義務の対象でない場合の提出方法
- 船橋市への提出先と、提出時の注意点
- 根拠となる条文(所得税法・地方税法)
変更点の早見表
| 項目 | これまで(2026年中の提出分まで) | 2027年(令和9年)1月以降の提出分 |
|---|---|---|
| 市区町村への給与支払報告書の電子提出が義務になる基準 | 前々年に税務署への提出対象となった源泉徴収票が100枚以上 | 前々年に税務署への提出対象となった源泉徴収票が30枚以上 |
| 税務署への源泉徴収票の提出 | 提出範囲に当たるものを、税務署へ別途提出 | 市区町村へ給与支払報告書を提出すれば、税務署へ提出したものとみなされる(令和8年分以後) |
| 従業員への源泉徴収票の交付 | 必要 | 引き続き必要 |
【出典:国税庁 法定調書のe-Tax等による提出義務化の概要について】
【出典:国税庁 源泉徴収票のみなし提出の特例】
電子提出が義務になる基準は「30枚以上」に
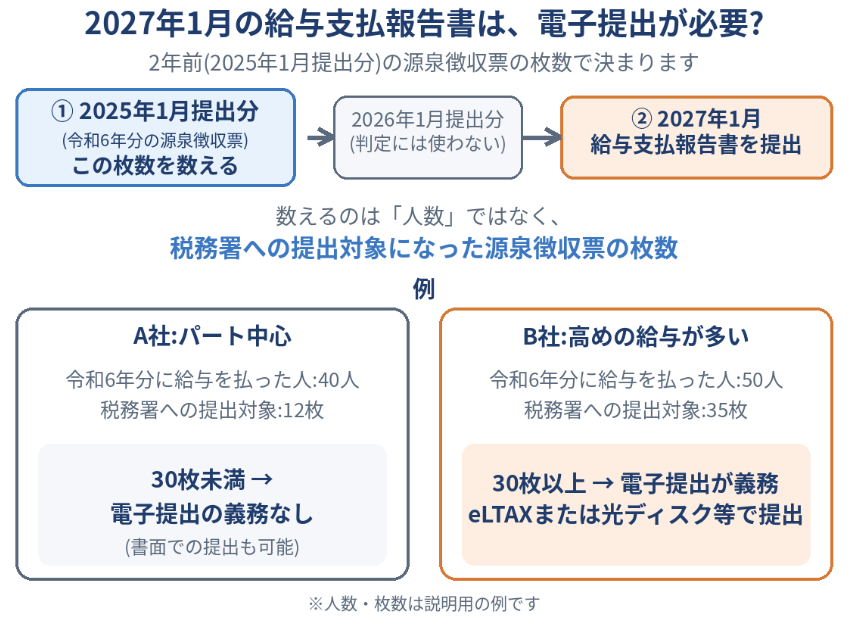
給与支払報告書の電子提出の義務は、「前々年に税務署への提出対象となった給与所得の源泉徴収票が30枚以上」のときに生じます。2027年1月1日以後に提出するものから、基準が100枚から30枚に引き下げられます。
ここで注意したいのは、数えるのは「給与支払報告書の枚数」でも「従業員の人数」でもないことです。数えるのは、前々年に税務署への提出対象となった源泉徴収票の枚数です。
たとえば、2027年1月に提出する分は、2025年(令和7年)1月中に税務署への提出対象となった源泉徴収票(主に令和6年分)の枚数で判定します。
この枚数が30枚以上であれば、2027年1月の給与支払報告書は、eLTAX(エルタックス)または光ディスク等で提出する必要があります。
【出典:地方税共同機構 給与支払報告書等の提出に係る特設ページ】
税務署に提出する源泉徴収票は、全従業員分ではありません
判定の対象となる年(2027年1月提出分なら2025年中)に給与を支払った人が30人未満であれば、通常、税務署への提出対象となる源泉徴収票も30枚未満になるため、電子提出の義務の対象にはなりません。
一方、30人以上に給与を支払っていても、すべての源泉徴収票が税務署への提出対象になるわけではないため、「必ず義務」というわけではありません。
税務署へ提出する源泉徴収票には、提出範囲があります。年末調整をした方の場合、これまで(2026年中の提出分まで)の提出範囲は、次のとおりです。
- 法人の役員:年中の給与等の支払金額が150万円超
- 弁護士・司法書士・税理士等に給与として支払った場合:250万円超(報酬として支払った場合は、源泉徴収票ではなく支払調書を提出します)
- 上記以外の方:500万円超
つまり、年末調整をした一般の従業員については、年間の給与等の支払金額が500万円以下であれば、原則として税務署への提出対象にはなりません。ただし、年末調整をしていない方については、別の提出基準が設けられています。
判定の枚数は、こうした提出範囲に当てはまる源泉徴収票の枚数で数えます。
【出典:国税庁 No.7411 「給与所得の源泉徴収票」の提出範囲と提出枚数等】
判定の手順
- 2025年(令和7年)中に、税務署への提出対象となった源泉徴収票(主に、2025年1月に提出期限を迎えた令和6年分)の枚数を確認する
- 30枚以上であれば、2027年1月の給与支払報告書は電子提出が必要
- 30枚未満であれば、電子提出の義務はない
国税庁のQ&Aでは、判定に使う枚数は、改正前の提出範囲で数えるとされています。
なお、法定調書の電子提出義務は、調書の種類ごとに判定します。給与所得の源泉徴収票の枚数と、報酬・料金等の支払調書の枚数を合算することはありません。
判定の例
- 2025年(令和7年)中に、税務署への提出対象となった源泉徴収票が40枚だった
- この場合、2027年(令和9年)1月に提出する給与支払報告書は、eLTAXまたは光ディスク等での提出が義務になります。
また、電子提出の義務がある場合は、各市区町村への給与支払報告書の枚数が少なくても、すべての市区町村に電子データで提出することになります。
【出典:国税庁 源泉徴収票(給与所得・公的年金等)のみなし提出の特例に関するQ&A(令和8年4月)】
みなし提出とは
2027年1月1日以後は、市区町村へ給与支払報告書を提出すれば、税務署へ源泉徴収票を提出したものとみなされます。税務署提出用の源泉徴収票を、別に作成して提出する必要はなくなります。
押さえておきたいポイントは、次のとおりです。
- 対象は令和8年分以後:2027年1月以降に提出する、令和8年分以後の源泉徴収票が対象です。
- 従業員への交付は引き続き必要:受給者へ交付する源泉徴収票は、すべての受給者に作成して交付します。
- みなし提出の対象範囲:市区町村へ給与支払報告書を提出すると、対応する給与所得の源泉徴収票を税務署へ提出したものとみなされます。年の途中で退職した方は、年中の支払金額が30万円以下の場合を除き、給与支払報告書の提出対象です。
- 逆は認められない:源泉徴収票を税務署に提出しても、給与支払報告書を提出したことにはなりません。市区町村への提出は別に必要です。
- 提出方法は3種類:給与支払報告書の提出方法は、eLTAX、光ディスク等、書面の3つです。どの方法で提出しても、みなし提出の対象になります。ただし、電子提出の義務がある事業者は、eLTAXまたは光ディスク等で提出する必要があります。
- 法定調書合計表の取扱いにも注意:税務署へ提出する法定調書が給与所得の源泉徴収票だけの場合は、みなし提出により、「給与所得の源泉徴収票等の法定調書合計表」の提出も不要になります。ただし、税理士報酬などの支払調書といった、給与所得の源泉徴収票以外の法定調書を税務署へ提出する場合は、その調書を記載した合計表の提出が引き続き必要です。
- 市区町村の総括表は引き続き必要:税務署へ提出する法定調書合計表と、市区町村へ提出する給与支払報告書の総括表は別の書類です。市区町村への総括表は、これまでどおり提出します。
また、源泉徴収票と給与支払報告書を同時に作成して提出できる、eLTAXの「電子的提出の一元化機能」は、2026年9月で終了しています。
【出典:国税庁 No.7411 「給与所得の源泉徴収票」の提出範囲と提出枚数等】
【出典:国税庁 源泉徴収票のみなし提出の特例】
【出典:国税庁 令和9年1月から源泉徴収票の提出方法が変わります(リーフレット)】
【出典:国税庁 源泉徴収票(給与所得・公的年金等)のみなし提出の特例に関するQ&A(令和8年4月)】
電子提出の義務がある場合の進め方
電子提出の義務がある場合、給与支払報告書は、eLTAXまたは光ディスク等で市区町村へ提出します。
令和8年分以後の給与所得の源泉徴収票については、給与支払報告書を提出すれば、原則として税務署へ別途提出する必要はありません。ただし、報酬・料金等の支払調書など、給与所得の源泉徴収票以外の法定調書については、引き続き税務署へ提出が必要になる場合があります。
eLTAXで提出するには、事前の準備が必要です。eLTAXの案内には、次のような準備項目が並んでいます。
- パソコン環境の準備
- 電子証明書の準備
- 利用者IDの取得
- 接続確認
提出の方法は、eLTAXの無料ソフト「PCdesk」で1人分ずつ入力する方法と、給与計算ソフトなどから出力したCSVファイルを取り込む方法があります。令和8年分のCSVは、総務省通知形式CSVが使われます。
送信後に届く「申告受付完了通知」から、従業員に交付する源泉徴収票をPDFで出力することもできます。
準備には時間がかかります。年末調整で忙しい12月に慌てないよう、年内のうちに、利用者IDの取得と電子証明書の準備を済ませておくと安心です。
【出典:地方税共同機構 給与支払報告書等の提出に係る特設ページ】
【出典:地方税共同機構 給与支払報告書、給与所得者異動届出書を提出するには】
義務の対象でない場合は
判定の結果、30枚未満で電子提出の義務がない場合は、これまでどおり書面で提出することもできます。ただし、書面で提出する場合も、みなし提出の特例により、税務署への源泉徴収票の提出は不要になります。
自治体によっては、義務の対象でない事業者にも、電子提出の検討を呼びかけています。
提出期限と、船橋市への提出方法
給与支払報告書は、毎年1月31日までに、1月1日現在の従業員の住所地の市区町村へ提出します(地方税法第317条の6)。船橋市では、期限は「1月31日(休日の場合は翌平日)」と案内されています。
2027年は1月31日が日曜日のため、提出期限は2027年2月1日(月)です。
源泉徴収票(税務署への提出分)も、支払が確定した年の翌年の1月31日までです。
年末調整から提出までの流れは、次のとおりです。
- 11〜12月:扶養控除等申告書などの書類を従業員に配付・回収する
- 12月:年末調整を行い、源泉徴収票を作成する
- 翌年1月31日まで(2027年は2月1日まで):給与支払報告書を、従業員の住所地の市区町村へ提出する(電子提出の義務がある場合はeLTAX等で提出)
船橋市の提出先と注意点
船橋市内に住所がある従業員の分は、次の宛先に提出します。
- 〒273-8501 船橋市湊町2丁目10番25号 船橋市役所 市民税課 個人市民税第二係
- 電話:047-436-2258(受付時間 午前9時〜午後5時。土日・祝休日・12月29日〜1月3日を除く)
船橋市外に住所がある従業員の分は、その住所地の市区町村へ提出します。
船橋市の案内では、次の点が示されています。
- 提出方法は、書面、eLTAX、光ディスク等。船橋市はeLTAXでの提出を推奨しています。FAXと電子メールでは提出できません。
- eLTAXで2回目以降に提出する場合は、提出区分を「訂正」「追加」「取消」のいずれかにします。「新規」で再提出すると、正しく処理されない場合があります。
- eLTAXでは、1つの利用者IDにつき、提出できるのは1事業所分のみです。
- 受給者1人につき、提出するのは正本1枚です。
- 年の途中で退職した方も、原則として提出が必要です(ただし、退職した年の支払金額が30万円以下の場合を除きます。地方税法第317条の6第3項)。
【出典:船橋市 給与支払報告書の提出について】
【出典:船橋市 給与支払報告書提出の際の注意事項等について】
【出典:国税庁 No.7411 「給与所得の源泉徴収票」の提出範囲と提出枚数等】
【参考:常滑市 eLTAX又は光ディスク等による提出義務基準の引き下げについて】
【参考:枚方市 給与支払報告書等のeLTAXまたは光ディスク等による提出の義務化について】
根拠となる条文
電子提出義務に関する主な条文は、次のとおりです。
所得税法 第228条の4 第1項(電子提出の義務・源泉徴収票) 当該調書等の提出期限の属する年の前々年の1月1日から12月31日までの間に提出すべきであった枚数が30以上であるものは、e-Tax(電子情報処理組織)または光ディスク等の方法で提出しなければならない、と定められています。この改正規定は、令和9年1月1日から施行されます。
地方税法 第317条の6(給与支払報告書の提出義務)
- 第1項:1月1日現在で給与の支払をする者は、同月31日までに、給与支払報告書を、従業員の1月1日現在の住所地の市町村長に提出しなければならない。
- 第3項ただし書:年の中途で給与の支払を受けなくなった者のうち、その年に支払った給与の総額が30万円以下である者については、提出しなくてよい。
- 第5項:給与所得の源泉徴収票について、所得税法第228条の4第1項の適用を受ける者は、給与支払報告書を、eLTAX(地方税関係手続用電子情報処理組織)または光ディスク等で提出しなければならない。
ご自身の事業が、電子提出の義務の対象かどうかは、この条文の「前々年の枚数」で判定します。
【条文:e-Gov法令検索 所得税法(第228条の4)】
【条文:e-Gov法令検索 地方税法(第317条の6)】
2026年分の年末調整で注意したい点
2026年分の年末調整では、国税庁が次の点に注意するよう案内しています。
- 基礎控除の引上げ
- 給与所得控除の最低保障額の引上げ
- 扶養親族等の所得要件の改正
- 23歳未満の扶養親族がいる場合の生命保険料控除の特例の創設
これらは給与支払報告書の電子提出義務とは別の改正事項ですが、令和8年分の年末調整と源泉徴収票の作成に影響するため、あわせて確認しておきましょう。給与計算ソフトを使っている場合は、ソフトが最新版になっているかも確認してください。
【出典:国税庁 年末調整がよくわかるページ】
税理士に相談したほうがよいケース
次のような場合は、早めにご相談いただくと安心です。
- 電子提出の義務の対象になるか、枚数の数え方に自信がない
- これまで給与支払報告書や法定調書合計表を紙で提出しており、電子申告への切替えが必要になった
- eLTAXの利用開始が初めてで、準備の進め方がわからない
- 給与計算ソフトとeLTAXの連携が、うまくいくか不安
- 年末調整そのものを、税理士に任せたい
- 従業員の住所地が複数の市区町村にわたる
源泉所得税の納付については、こちらの記事で解説しています。
→ 内部リンク:源泉所得税の納付は毎月でなくてもいい?納期の特例の要件と手続き
→ 内部リンク:源泉徴収とは?制度の概要から対象となる報酬・納付方法まで税理士がわかりやすく解説
税理士に年末調整を依頼する場合の費用は、こちらの記事も参考にしてください。
→ 内部リンク:船橋市の税理士顧問料の相場|個人事業主・法人の費用を税理士が解説
給与支払報告書・法定調書の電子申告への切替えをご検討の法人様へ
2027年1月からの電子提出義務の基準引下げにより、これまで紙で給与支払報告書や法定調書を提出していた法人でも、電子提出への切替えが必要になる場合があります。
特に、給与支払報告書の提出に使用するeLTAXと、税務署への法定調書の提出に使用するe-Taxでは、利用開始の手続きや操作方法が異なります。
丸山直哉税理士事務所では、電子提出義務の対象となるかどうかの確認から、eLTAX・e-Taxを利用した給与支払報告書・法定調書の作成・提出まで、ご相談内容に応じて対応しています。
これまで紙で提出していた法人様や、年末調整・法定調書の提出業務を税理士に依頼したい法人様は、お気軽にお問い合わせください。
まとめ
2027年1月から変わる、給与支払報告書の提出ルールのポイントは、次のとおりです。
- 電子提出の基準が「30枚以上」に(2027年1月1日以後の提出分から)
- 判定の枚数は、前々年に税務署への提出対象となった源泉徴収票の枚数(2027年1月提出分は、2025年中に提出対象となった枚数)
- 税務署へ提出する源泉徴収票には提出範囲があるため、従業員の人数とは一致しない
- みなし提出:令和8年分以後は、市区町村へ給与支払報告書を提出すれば、税務署への源泉徴収票の提出は不要
- 従業員への源泉徴収票の交付は、引き続きすべての受給者に必要
- eLTAXの準備は年内に
どの手続きが必要かは、従業員の人数や給与の額、住所地によって変わります。
丸山直哉税理士事務所では、年末調整から、給与支払報告書・法定調書の提出、eLTAXの利用開始まで、企業の経理実務を踏まえて、船橋・習志野・市川・千葉・鎌ケ谷を中心に、オンラインで全国のお客様にも対応しています。
税務顧問契約や年末調整業務をご検討の方には、初回60分の無料面談をご案内しています。年末調整と1月の提出を安心して進めたい方は、ぜひお問い合わせください。
----------------------------------------
※免責事項
本コラムは、税務・会計に関する一般的な情報提供を目的としたものであり、
個別具体的な事情に基づく税務判断や申告を保証するものではありません。
税務の取扱いは、事業内容や取引実態、過去の経緯等によって異なる場合があります。
実際の対応については、必ず専門家にご相談のうえ、ご判断ください。
本コラムの内容を利用したことにより生じた結果について、
当事務所は責任を負いかねますのでご了承ください。
----------------------------------------

コメント